Годовая инфляция в России в сентябре 2026 года составила 6,35%
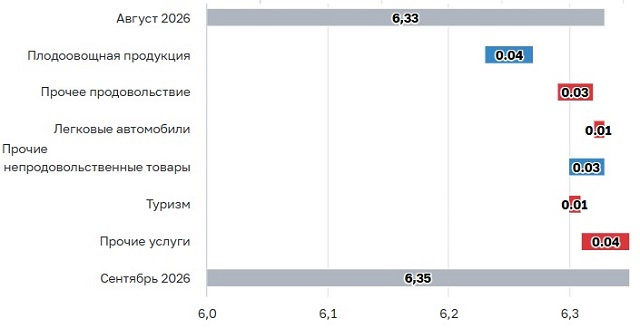
Годовая инфляция в начале осени 2026 г. выросла за месяц лишь на 0,02% и составила 6,35%, сообщает пресс-служба ЦБ. Основной вклад в замедление текущего прироста цен в сентябре внесло удешевление овощей и фруктов. При этом ускорились годовые приросты цен на услуги и на товары длительного пользования
Вклад в изменение годовой инфляции (по данным ЦБ, п.п.)
В ЦБ ожидают, что проводимая денежно-кредитная политика позволит вернуться годовой инфляции к уровню 4%.
Названы самые востребованные операции с цифровым рублем у россиян
В тройку самых востребованных операций с цифровым рублем у наших граждан вошли переводы (28%), оплата ЖКХ, налогов и другие платежи в пользу государства (24%), а также оплата онлайн-покупок (23%). Такой результат показал опрос, проведенный ВТБ.
Напомним, что с 1 сентября текущего года цифровой рубль стал доступен для массового использования. По данным ЦБ за первый месяц на платформе было открыто более 220 тыс. счетов и проведено более 150 тыс. операций.
Участники опроса ВТБ рассказали, что основной причиной для открытия счета ими счета в цифровой валюте стали любопытство и желание попробовать что-то новое (42%), а также возможность открыть счет в приложении банка (36%) или совет от знакомых (21%).
При этом треть респондентов ответили, что открыли счет в цифровых рублях ради бесплатных переводов (33%), а каждый пятый уже получил выплаты или переводы в новой форме рубля.
«Семейная ипотека» подогрела спрос на жилищные кредиты в сентябре 2026 года
На фоне ожидаемых изменений условий «Семейной ипотеки» с 1 октября 2026 г. россияне стремились оформить сделки до вступления новых правил в силу, что привело к рекордным результатам выдачи.
По данным «ДОМ.РФ» выдачи с господдержкой в сентябре 2026 г. почти вдвое превысили уровень августа 2026 г. Всего населению было предоставлено 72 тыс. льготных ипотечных кредитов на 441 млрд руб., а их доля достигла 58% всех выдач по количеству (+17 п.п. за месяц) и 72% по объёму (+16 п.п.).
Аналитики «ДОМ.PФ» прогнозируют, что с учётом новых условий «Семейной ипотеки» по итогам 2026 г. будет выдано порядка 1 млн кредитов на общую сумм 4,5 - 4,6 трлн руб., что будет примерно сопоставимо с результатом 2025 г.
Экспертный прогноз: ЦБ сохранит ключевую ставку на уровне 14%
ЦБ не будет менять ключевую ставку на планируемом заседании 23 октября 2026 г. Кроме того, высока вероятного того, что регулятор возьмет затяжную пазу в цикле снижения ключевой ставки, считают эксперты, опрошенные «РИА Новости».
«На наш взгляд, Банк России на октябрьском заседании сохранит ключевую ставку на уровне 14%. Продолжение паузы в цикле смягчения денежно-кредитной политики обусловлено усилением инфляции, высокой кредитной активностью и ростом инфляционных ожиданий населения и бизнеса», - заявил информагентству управляющий эксперт центра аналитики и экспертизы ПСБ Денис Попов.
Согласно базовому прогнозу ПСБ - пауза в цикле снижения ключевой ставки продлится «как минимум до конца 2026 года», рассказал г-н Попов.
Банки снижают количество выдаваемых розничных кредитов
Выдача розничных кредитов продолжает оставаться на довольно низком уровне. Так, в сентябре 2026 г. банки предоставили населению 4,05 млн кредитов по основной линейке предложений (потребкредиты, POS-кредиты, кредитные карты, автокредиты и ипотека), говорится в исследовании НБКИ.
Это на 1,8% меньше, чем было выдано в предыдущем месяце (август 2026 г. - 4,13 млн ед.) и на 13% ниже сентября 2024 г., когда россияне оформили 4,64 млн кредитов.
«Такая динамика обусловлена ужесточением регулятором денежно-кредитной политики по охлаждению кредитного рынка, в том числе в части резкого увеличения ставок и введения ограничений в отношении показателя долговой нагрузки (ПДН)», - отметил директор по маркетингу НБКИ Алексей Волков.
Наибольшее количество выданных розничных кредитов в сентябре 2026 г. получили жители Москвы (283,6 тыс. ед.), Московской области (222,4 тыс. ед.), Краснодарского края (162,6 тыс. ед.), Санкт-Петербурга (139,0 тыс. ед.) и Тюменской области (с ХМАО и ЯНАО) (132,4 тыс. ед.).
Небольшие банки массово отказываются от ипотечных программ
За последние три года количество банков с действующей линейкой ипотечных продуктов сократилось более чем на 13% — с 249 до 216. Рынок ипотечного кредитования покинули 33 средних и малых банка, пишут «Известия», изучив данные ЦБ.
Отказ от выдачи ипотеки имеет несколько основных причин: льготные программы не всегда дают небольшим банкам достаточную доходность, а рыночная ипотека остается дорогой для заемщиков, и спрос на нее находится на критически низком уровне. Конкурировать с крупными игроками становится всё труднее.
Снижение предложений на рынке приводит к тому, что у россиян остается меньше вариантов для выбора, а у крупнейших банков — больше возможностей влиять на условия кредитования.
Аналитики, опрошенные издание, считают, что замедлить уход банков с ипотечного рынка сможет сокращение ключевой ставки, которое сделает рыночные ипотечные продукты доступнее для заемщиков. При этом действующие условия субсидирования льготных программ должны быть сохранены.
Экспертное мнение: пластиковая банковская карта может исчезнуть как физический предмет
Из-за массового перехода в «цифру» пластиковая банковская карта может повторить судьбу дискеты - она исчезнет как физический предмет. Такое мнение озвучил «РИА Новости» директор по продукту Т-Банка Никита Буклиш.
«В будущем банковская карта может повторить судьбу дискеты - исчезнуть как вещь, но остаться значком в интерфейсе», - приводит его слова информагентство.
Г-н Буклиш напомнил, что уже на текущий момент смартфон заменяет банковскую карту и даже превосходит ее - альтернативные методы оплаты имеют более широкую функциональность по сравнению с «пластиком».
Россиянам запретили перевод криптовалюты на собственный «холодный» кошелек
ЦБ запретил перевод криптовалюты физлицам на собственный «холодный» (некастодиальный) кошелек, сообщает «ТАСС».
Такой запрет действует в соответствии с частью 9 статьи 31 Федерального закона № 282-ФЗ, говорится в разъяснениях регулятора, с которыми ознакомилось информагентство.
Стоит отметить, что кастодиальная модель хранения криптовалют предполагает, что активы хранятся в блокчейне, администрируемом профучастником. А вот некастодиальная модель предполагает, что права распоряжения цифровыми валютами принадлежат исключительно ее владельцу.